Comparativo entre antecipação de recebíveis e empréstimos bancários: qual a melhor opção para capital de giro?
No cenário empresarial, especialmente para pequenas e médias empresas, a gestão do capital de giro é um desafio constante e fundamental para a sustentabilidade dos negócios. Manter o equilíbrio financeiro, garantir o fluxo de caixa e aproveitar oportunidades de expansão frequentemente requer o acesso a recursos financeiros externos. Diante disso, duas opções comuns para obtenção de capital de giro se destacam: a antecipação de recebíveis e os empréstimos bancários. Embora ambas possam suprir necessidades imediatas de caixa, apresentam características, custos e impactos distintos que influenciam a decisão estratégica das empresas.
Este artigo explora as diferenças entre essas modalidades de crédito, oferecendo uma análise aprofundada para que gestores e empresários possam avaliar qual alternativa se adapta melhor às suas necessidades e objetivos financeiros.
Entendendo as opções para capital de giro
Antes de adentrar no comparativo, é importante compreender o funcionamento básico de cada uma das opções.
Antecipação de recebíveis
Refere-se à possibilidade de a empresa receber antecipadamente valores que tem a receber de seus clientes, geralmente originados por vendas a prazo, como duplicatas, cheques pré-datados ou faturas. A instituição financeira ou empresa especializada antecipa esse montante, descontando uma taxa pelo serviço, e disponibiliza o valor imediatamente para o negócio.
Empréstimos bancários
Trata-se de uma operação de crédito tradicional onde a empresa obtém um valor contratado junto ao banco, comprometendo-se a devolver o montante acrescido de juros e encargos em parcelas e prazos previamente acordados. Essa modalidade pode ser garantida ou não por garantias reais, dependendo da análise de crédito da instituição financeira.
Análise comparativa: principais diferenças e características
Velocidade e facilidade de acesso ao recurso
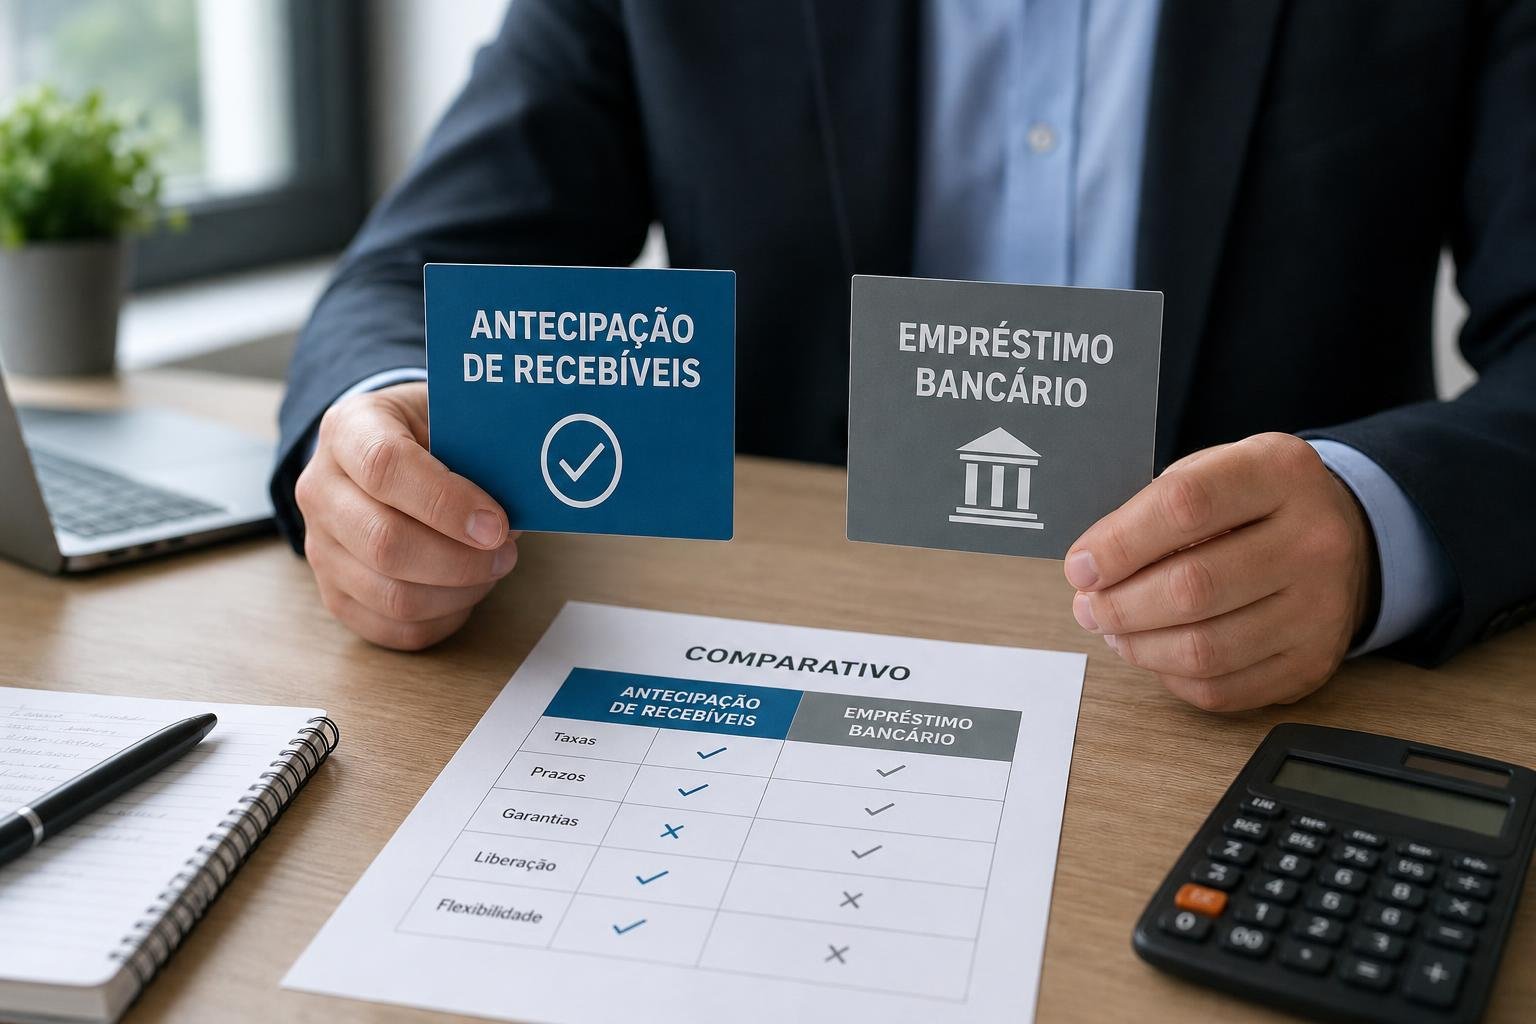
A antecipação de recebíveis costuma oferecer maior agilidade na liberação dos recursos, uma vez que o risco é mitigado pela existência de um crédito a receber. Em geral, o processo tende a ser menos burocrático e com menos exigências documentais. Por outro lado, os empréstimos bancários, apesar de poderem ser negociados com prazos mais longos, frequentemente demandam análise de crédito detalhada, apresentação de garantias e podem levar mais tempo para aprovação.
Custos envolvidos e impacto financeiro
Um dos pontos cruciais na decisão é o custo total da operação. A antecipação de recebíveis incorpora um desconto sobre o valor nominal a receber, que pode variar conforme o prazo e o perfil do cliente final. Já os empréstimos bancários geralmente envolvem juros, tarifas administrativas e encargos financeiros adicionais. É importante destacar que as condições podem variar amplamente, dependendo do perfil do tomador, do relacionamento com a instituição financeira e do cenário macroeconômico.
Flexibilidade e controle financeiro
Na antecipação, a empresa vende um direito creditório já existente, o que pode limitar a quantidade de recursos disponíveis conforme o volume de vendas a prazo. Por sua vez, o empréstimo bancário pode oferecer maior flexibilidade em termos de montante e prazos, permitindo à empresa planejar o fluxo de caixa com maior previsibilidade. Contudo, o comprometimento com parcelas fixas pode representar uma rigidez financeira, especialmente em cenários de receita variável.
Riscos e impactos na relação comercial
Ao antecipar recebíveis, o risco de inadimplência recai, em geral, sobre a instituição financeira, transferindo para ela a responsabilidade pela cobrança junto ao cliente final. Já no empréstimo bancário, o risco é da empresa tomadora, que deve honrar os compromissos independentemente do desempenho das vendas. Isso pode influenciar a avaliação do risco financeiro e operacional da empresa.
Implicações contábeis e tributárias
Ambas as operações possuem reflexos distintos na contabilidade e na gestão tributária da empresa. A antecipação de recebíveis pode ser registrada como uma operação vinculada a contas a receber, sem aumentar o passivo financeiro, enquanto os empréstimos normalmente constituem passivos que impactam indicadores financeiros como endividamento e liquidez. O tratamento tributário pode variar conforme a legislação vigente e a natureza do contrato.
Exemplos práticos de aplicação para diferentes perfis empresariais
Imagine uma empresa de varejo que realiza a maior parte das vendas a prazo e enfrenta um aumento sazonal na demanda. A antecipação de recebíveis pode ser uma alternativa rápida para obter recursos que suportem a compra de estoque adicional, sem a necessidade de assumir compromissos financeiros de longo prazo. Já uma indústria que planeja investir em expansão produtiva pode preferir um empréstimo bancário com prazos estendidos, alinhando o financiamento ao ciclo de retorno do investimento.
Por outro lado, negócios com fluxo de caixa mais estável e relacionamento consolidado com bancos podem negociar condições diferenciadas e customizadas em operações de crédito, enquanto empresas em crescimento acelerado podem se beneficiar da flexibilidade e rapidez da antecipação.
A aplicação das soluções Finova Capital no contexto do capital de giro
No mercado atual, empresas como a Finova Capital oferecem soluções que facilitam o acesso ao capital de giro por meio da antecipação de recebíveis, combinando tecnologia e análise ágil para simplificar o processo. Essas plataformas atuam como ponte entre empresas e investidores, promovendo liquidez rápida e reduzindo a burocracia tradicional, o que pode ser especialmente benéfico para negócios que buscam agilidade e transparência.
Considerações finais: orientações para uma decisão estratégica
A escolha entre antecipação de recebíveis e empréstimos bancários deve ser pautada em uma análise cuidadosa do perfil financeiro da empresa, do volume e natureza dos recebíveis, da necessidade de liquidez imediata, e da capacidade de endividamento. Avaliar o custo efetivo total, os riscos envolvidos e o impacto no fluxo de caixa são aspectos fundamentais para uma decisão alinhada com a sustentabilidade e o crescimento do negócio.
Manter uma gestão financeira proativa e contar com parceiros estratégicos que ofereçam soluções flexíveis pode fazer a diferença na saúde financeira da empresa, garantindo a disponibilidade de capital para aproveitar oportunidades e superar desafios.
—
Perguntas frequentes
Qual a principal vantagem da antecipação de recebíveis em relação ao empréstimo bancário? A antecipação de recebíveis oferece maior rapidez e menor burocracia na obtenção de recursos, utilizando valores já a receber como garantia, o que pode facilitar o acesso ao capital de giro.
Em que situações o empréstimo bancário é mais indicado? Quando a empresa necessita de valores maiores, com prazos mais longos e deseja planejar o fluxo de caixa de forma previsível, o empréstimo bancário pode ser mais adequado.
Como avaliar o custo real de cada opção? É importante considerar não apenas as taxas de juros ou descontos, mas também tarifas, encargos financeiros, impacto no fluxo de caixa e eventuais efeitos tributários.
Quais cuidados devem ser tomados antes de optar por uma dessas opções? Analisar o perfil financeiro da empresa, o volume de vendas a prazo, o impacto no endividamento e consultar especialistas para entender as implicações específicas é fundamental.
É possível combinar as duas modalidades para otimizar o capital de giro? Sim, muitas empresas utilizam estratégias híbridas, combinando a antecipação de recebíveis para necessidades imediatas e empréstimos para investimentos de médio e longo prazo, equilibrando liquidez e custo financeiro.
—
Gerenciar o capital de giro com eficiência é um passo decisivo para o crescimento sustentável das empresas. Avaliar criteriosamente as opções disponíveis e contar com soluções inovadoras e flexíveis, como as oferecidas pela Finova Capital, pode ser o diferencial para manter a saúde financeira e garantir competitividade no mercado. Se sua empresa busca alternativas ágeis e seguras para capitalizar seu negócio, vale a pena considerar a antecipação de recebíveis como parte dessa estratégia.